德客猫新闻资讯

作者:佚名 发布时间:2026-11-15 阅读: 转至微博:

|
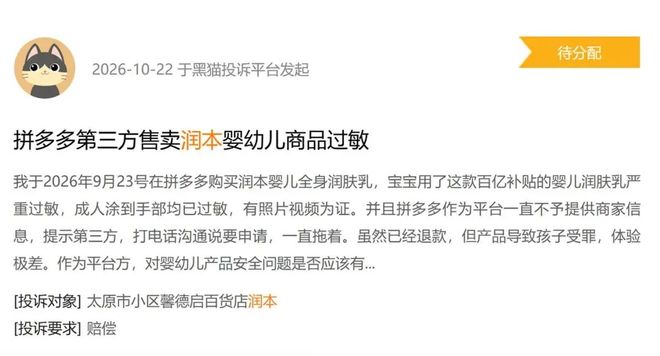
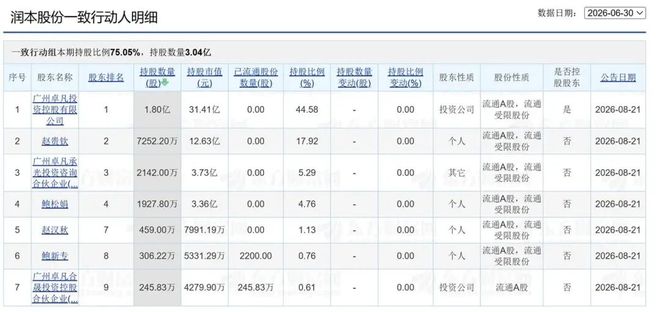
来源:黑猫投诉平台 我国目前没有专门的“婴幼儿驱蚊产品”国家标准,企业在有效成分浓度上拥有较大自主权,尽管驱蚊酯含量越高防蚊效果越显著,但应用高浓度驱蚊酯不但可能引起接触性皮炎、过敏性皮炎等不良反应,还可能对婴幼儿的神经系统和呼吸系统产生潜在影响,显然不符合婴幼儿产品应有的安全理念。 家族控盘治理集中,费用压利增长承压 在管理层面,从股权结构来看,公司实际控制人为赵贵钦、鲍松娟夫妇,控股股东广州卓凡投资控股有限公司为二人合计持股100%的公司;赵贵钦同时担任董事长、总经理与法定代表人,鲍松娟任副董事长、副总经理,赵汉秋(赵贵钦之父)、鲍新专(鲍松娟之兄)亦在前十大股东之列。家族成员通过多个合伙企业平台形成一致行动网络,合计持股约75.05%,股权结构呈现高度集中、家族主导的特征。
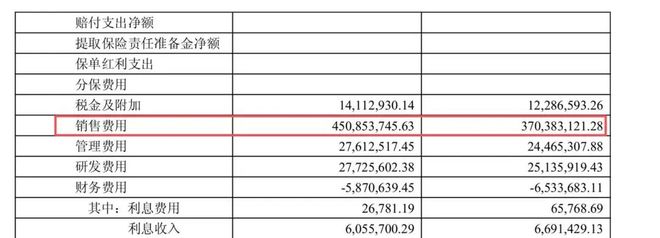
来源:东方财富 从营收角度来看,2026年第三季度,2026年第三季度润本三大业务线冷热不均。驱蚊产品收入1.28亿元,同比下降3.21%。直接原因是去年同期的异常高基数。精油产品收入0.35亿元,同比下降18.65%,销量降幅达21.59%,是三大品类中收缩最为明显的一条线。婴童护理产品收入1.72亿元,同比增长18.09%,首次超过驱蚊成为第一大收入来源。但拆解量价结构可发现,收入增长几乎完全由产品结构变化带动的均价提升驱动,婴童护理销量同比下降2.92%,消费者实际购买量仍在收缩。 利润端的走势与营收端形成对照。第三季度,润本股份毛利率60.96%、同比提升约2个百分点,主要由婴童护理等高附加值产品占比提升、产品结构升级带动,但归母净利率却从上年同期的22.94%回落至21.29%。挤压利润的核心在于销售费用的持续增长:2026年前三季度,企业销售费用4.51亿元、同比增加21.73%,远超于营收13.63%的增速。
来源:《润本生物技术股份有限公司2026年第三季度报告》 费用抬升来自两个相互叠加的层面:一方面,品牌对线上渠道依赖较深,润本正将更多资源投向流量费率偏高的抖音渠道,而费率较低的非平台经销业务小幅下滑;另一方面,防晒及驱蚊新品推广叠加双11费用前置,投放节奏明显前移,进一步加大了当期费用负担。整体来看,润本股份仍处于“以投放换增长、以费用换份额”的投入阶段,后续的关键在于投放费用能否转化为销售放量。 参考资料: 《润本生物技术股份有限公司首次公开发行股票并在主板上市招股说明书》 《今年全国蚊子变多,怎么驱蚊第一股的业绩反而降了?》;橙柿财经 《“母婴可用”是谎言?润本婴幼儿可用驱蚊液被指“驱蚊酯”含量超成人产品》;消费日报 《婴童护理“扛增长”、精油“拖后腿”,润本股份三季度增收不增利》;新京报
关键词:
|